
Hướng dẫn báo cáo kiểm kê khí nhà kính theo QĐ 42/2026/QĐ-TTg tích hợp yêu cầu báo cáo quốc tế: CBAM và ESG
(Dành riêng cho Doanh nghiệp Xuất khẩu và Chuỗi cung ứng Toàn cầu)
Áp lực tuân thủ về kiểm kê khí nhà kính (KNK) cùng các rào cản khắt khe từ các yêu cầu quốc tế ( CBAM, ESG,…) đang khiến nhiều doanh nghiệp xuất khẩu gặp khó khăn đòi hỏi phải nhanh chóng thiết lập hệ thống dữ liệu nhằm giải quyết triệt để tình trạng báo cáo chồng chéo và tối ưu hóa chi phí tuân thủ.
1. Thách thức báo cáo “kép” của doanh nghiệp xuất khẩu
Các doanh nghiệp xuất khẩu của Việt Nam (Sắt thép, Nhôm, Xi măng, Phân bón, Dệt may, Da giày, Gỗ, Điện tử…) đang đứng trước áp lực tuân thủ song song hai hệ thống quy định:
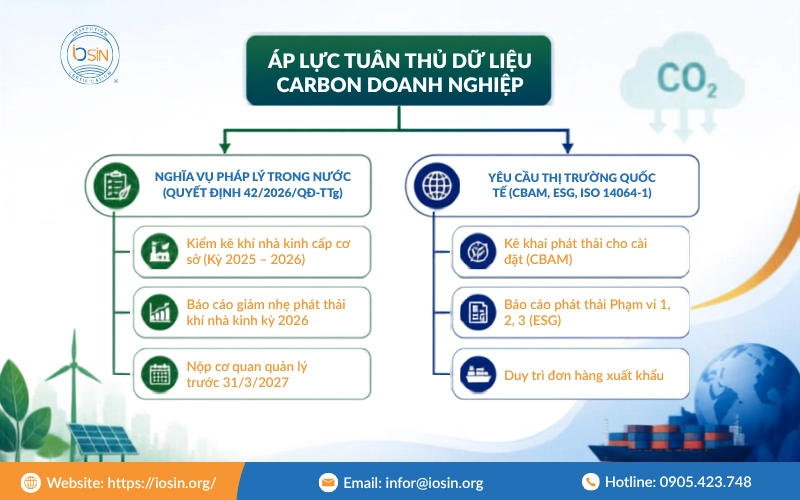
- Nghĩa vụ pháp lý nội địa (Tuân thủ bắt buộc): Quyết định số 42/2026/QĐ-TTg ngày 10/08/2026 yêu cầu các cơ sở thuộc danh mục phải kiểm kê KNK cấp cơ sở cho kỳ 2025, 2026 và nộp báo cáo trước ngày 31/03/2027.
- Rào cản thị trường quốc tế:
- Cơ chế CBAM (EU): CBAM có hiệu lực từ 1/1/2026, yêu cầu khai báo lượng phát thải khí nhà kính đối với các mặt hàng: sắt, thép, nhôm, xi măng, phân bón, hidro, điện xuất khẩu sang EU.
- Báo cáo ESG & Chuỗi cung ứng (Scope 3): Các nhãn hàng quốc tế yêu cầu nhà cung cấp tại Việt Nam công bố dữ liệu phát thải theo chuẩn GHG Protocol và ISO 14064-1 để kiểm toán chuỗi giá trị.
- Giải pháp “1 Dữ liệu – Đa Báo cáo”: Xây dựng một hệ thống thu thập dữ liệu gốc duy nhất để vừa đáp ứng biểu mẫu của các Bộ ngành Việt Nam, vừa sẵn sàng chuyển đổi sang định dạng của CBAM và chuẩn mực ESG quốc tế, giúp tiết kiệm 50% chi phí và thời gian thực hiện.
2. Bảng so sánh và đối chiếu phương pháp luận
Hiểu rõ sự khác biệt giữa quy định tại QĐ 42/2026/QĐ-TTg và các tiêu chuẩn quốc tế giúp doanh nghiệp không bị bỡ ngỡ khi lập hồ sơ kỹ thuật:
| Tiêu chí so sánh | Quy định Việt Nam (QĐ 42/2026/QĐ-TTg & NĐ 06/2022) PDF | Cơ chế CBAM (Liên minh Châu Âu – EU) | Tiêu chuẩn ESG / ISO 14064-1 / GHG Protocol |
| Đối tượng áp dụng | Cơ sở phát thải lớn được định danh theo danh mục pháp lý. | Doanh nghiệp xuất khẩu các mặt hàng sắt thép, nhôm, xi măng, phân bón, điện, hidro vào EU. | Toàn bộ doanh nghiệp trong chuỗi cung ứng toàn cầu hoặc niêm yết trên sàn chứng khoán. |
| Ranh giới tính toán | Cấp Cơ sở (Facility-level): Toàn bộ khuôn viên nhà máy thuộc quyền kiểm soát. | Cấp Sản phẩm (Product-level): Suất phát thải cài đặt trên từng đơn vị tấn sản phẩm xuất khẩu (Specific Embedded Emissions). | Cấp Tổ chức & Chuỗi giá trị (Corporate & Value Chain): Toàn bộ hoạt động của doanh nghiệp. |
| Phạm vi bắt buộc | Bắt buộc Phạm vi 1 & Phạm vi 2. Khuyến khích Phạm vi 3. | Bắt buộc phát thải trực tiếp (Direct) và phát thải gián tiếp từ điện (Indirect) theo từng mã HS code. | Bắt buộc Scope 1 & Scope 2. Yêu cầu kiểm kê Scope 3 trọng yếu (chuỗi cung ứng đầu vào/đầu ra). |
| Hệ số phát thải (EF) | Áp dụng hệ số phát thải lưới điện và nhiên liệu do Bộ TN&MT / Bộ Công Thương ban hành hoặc IPCC. | Sử dụng dữ liệu thực tế nhà máy hoặc hệ số mặc định của Ủy ban Châu Âu (EU Default Values). | Hệ số phát thải theo hướng dẫn IPCC, cơ sở dữ liệu Ecoinvent, DEFRA hoặc hệ số quốc gia. |
| Thời hạn báo cáo | Nộp định kỳ trước 31/03/2027 (kỳ 2025, 2026). | Báo cáo theo quý trong giai đoạn chuyển tiếp; nộp báo cáo thẩm định hàng năm từ giai đoạn vận hành chính thức. | Công bố hàng năm cùng Báo cáo Thường niên / Báo cáo Bền vững của doanh nghiệp. |
Bảng 1: Đối chiếu phương pháp luận giữa quy định Việt Nam và các yêu cầu quốc tế
3. Khung kết nối dữ liệu tập trung
Doanh nghiệp xây dựng quy trình thu thập dữ liệu hoạt động gốc để xuất ra 3 định dạng báo cáo theo sơ đồ sau:
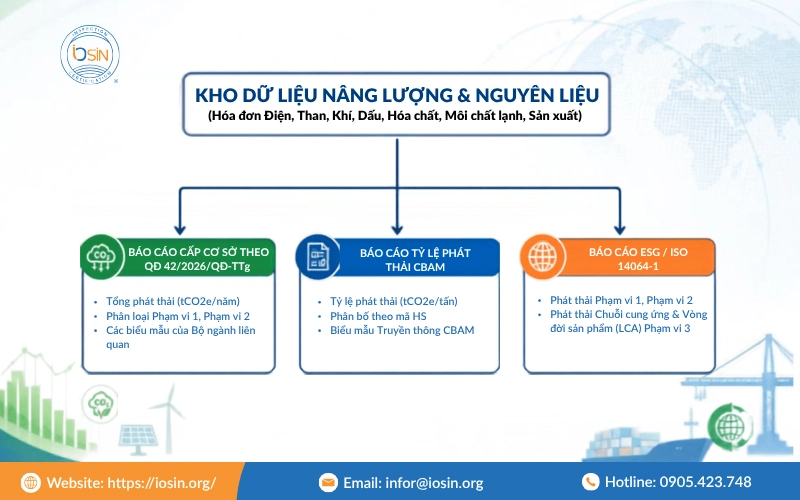
Các bước chuẩn hóa dữ liệu kết nối:
- Bước 1 – Phân bổ năng lượng theo dây chuyền: Lắp đặt công tơ điện và đồng hồ đo nhiên liệu riêng cho từng công đoạn sản xuất để dễ dàng tính suất phát thải cho từng dòng sản phẩm xuất khẩu theo yêu cầu CBAM.
- Bước 2 – Thu thập dữ liệu phát thải tiền chất: Đối với các ngành như thép, nhôm, cần thu thập thêm chứng chỉ carbon từ nhà cung cấp phôi thép, quặng, hợp kim đầu vào (phục vụ Scope 3 và CBAM tiền chất).
- Bước 3 – Quy đổi đơn vị theo chuẩn quốc tế: Lưu trữ dữ liệu song song ở cả đơn vị tiêu thụ thực tế (kWh, tấn, lít, Nm³) và đơn vị năng lượng nhiệt (TJ, GJ, MMBTU) để tương thích với mọi phần mềm khai báo quốc tế.
4. Checklist hồ sơ dành riêng cho doanh nghiệp xuất khẩu
Để vừa hoàn thiện báo cáo nộp cơ quan chức năng trong nước trước 31/03/2027, vừa sẵn sàng cho các cuộc kiểm toán xanh quốc tế, doanh nghiệp cần chuẩn bị:
| STT | Danh mục hồ sơ, chứng từ | Đáp ứng QĐ 42/2026/QĐ-TTg PDF | Đáp ứng EU CBAM | Đáp ứng ESG / Chuỗi cung ứng |
| 1 | Hóa đơn tiền điện & Bảng kê chỉ số 12 tháng | Có | Có | Có |
| 2 | Hóa đơn, phiếu cân Than, Dầu, Gas, Sinh khối | Có | Có | Có |
| 3 | Nhật ký nạp gas lạnh Chiller, điều hòa (HFCs) | Có | Không bắt buộc | Có |
| 4 | Báo cáo sản lượng sản phẩm theo từng mã HS code | Không bắt buộc | Có (Bắt buộc) | Khuyến khích |
| 5 | Định mức tiêu hao điện/nhiệt trên từng tấn thành phẩm | Khuyến khích | Có (Bắt buộc) | Có |
| 6 | Dữ liệu phát thải của nguyên liệu mua ngoài (Tiền chất) | Không bắt buộc | Có (Bắt buộc) | Có (Scope 3) |
| 7 | Hợp đồng & Hồ sơ năng lực đơn vị xử lý rác/nước thải | Có | Không bắt buộc | Có (Scope 3) |
| 8 | Chứng nhận xuất xứ và nhãn sinh thái nguyên liệu (FSC, rPET…) | Không bắt buộc | Không bắt buộc | Có (Bắt buộc) |
Bảng 2: Danh mục hồ sơ dữ liệu tối thiểu cần chuẩn bị cho các kỳ kiểm toán carbon
5. Lộ trình 4 bước hành động cho doanh nghiệp xuất khẩu
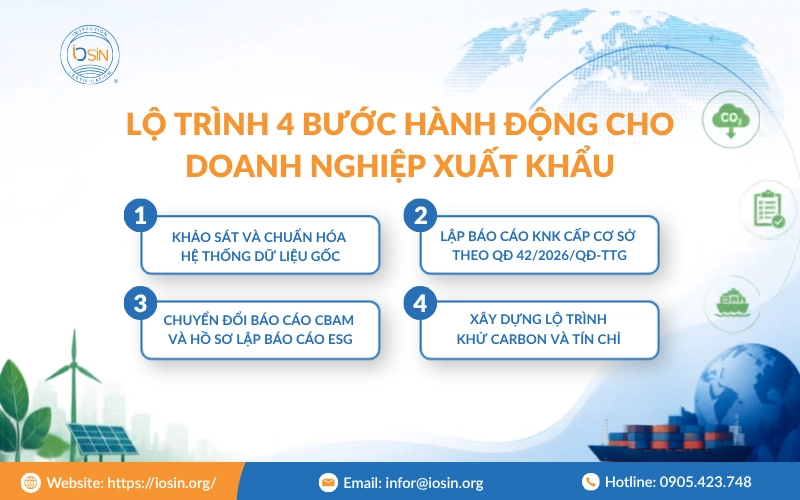
Bước 1: Khảo sát hiện trạng & Chuẩn hóa hệ thống đo đếm: Rà soát toàn bộ ranh giới cơ sở, lắp đặt hệ thống đo đếm phụ (sub-meter) tại các phân xưởng sản xuất hàng xuất khẩu.
Bước 2: Hoàn thiện Báo cáo Kiểm kê KNK nộp nội địa (Hạn chót 31/03/2027): Thực hiện đo đạc, tính toán phát thải kỳ 2025, 2026 và nộp báo cáo cho cơ quan quản lý tại địa phương theo đúng quy định của Quyết định 42/2026/QĐ-TTg.
Bước 3: Tích hợp xuất Báo cáo CBAM và Tuyên bố ESG: Dựa trên tập dữ liệu đã được làm sạch, bóc tách dữ liệu phát thải cài đặt cho các lô hàng xuất khẩu sang EU và phát hành Báo cáo Dấu chân Carbon theo chuẩn ISO 14064-1.
Bước 4: Triển khai các giải pháp Khử Carbon (Decarbonization): Lắp đặt điện mặt trời mái nhà, chuyển đổi lò hơi sinh khối, đàm phán hợp đồng mua bán điện trực tiếp (DPPA) để giảm phát thải thực tế, hạ mức thuế carbon khi xuất khẩu.
Kết luận
Việc chủ động triển khai kiểm kê KNK theo Quyết định 42/2026/QĐ-TTg giúp doanh nghiệp tránh rủi ro pháp lý nội địa, tái thiết lập hệ thống dữ liệu phát thải; đáp ứng các đợt kiểm toán khắt khe từ các quy định quốc tế và chuỗi cung ứng ESG, tiết kiệm tối đa chi phí vận hành, đồng thời giữ vững lợi thế cạnh tranh trên bản đồ thương mại xanh toàn cầu.
Bài viết liên quan
IOSIN triển khai đào tạo “Ứng dụng AI nâng cao hiệu suất công việc” tại Traphaco
Kiểm kê khí nhà kính 2026–2027: Mốc thời gian doanh nghiệp cần biết
Kiểm kê khí nhà kính cho tòa nhà thương mại, khách sạn
ISO 9001:2026: So sánh điểm mới và thay đổi với ISO 9001:2015
Kiểm kê khí nhà kính cho doanh nghiệp Logistics, vận tải