
Kiểm kê khí nhà kính ngành vật liệu xây dựng: Hướng dẫn chi tiết
(Cập nhật thông tin pháp lý theo Nghị định 06/2022/NĐ-CP và các văn bản sửa đổi, bổ sung; Thông tư 13/2024/TT-BXD và Quyết định 42/2026/QĐ-TTg.)
Kiểm kê khí nhà kính (KNK) là cơ sở để doanh nghiệp sản xuất vật liệu xây dựng xác định lượng phát thải từ hoạt động sản xuất, đáp ứng yêu cầu quản lý phát thải và chuẩn bị dữ liệu cho các mục tiêu giảm phát thải, thị trường carbon hoặc yêu cầu từ khách hàng, thị trường xuất khẩu. Đối với xi măng, kính, gạch nung, gốm sứ và các nhóm vật liệu có quá trình nung, phát thải từ nhiên liệu và nguyên liệu chứa carbonate là những nguồn cần được đặc biệt quan tâm.
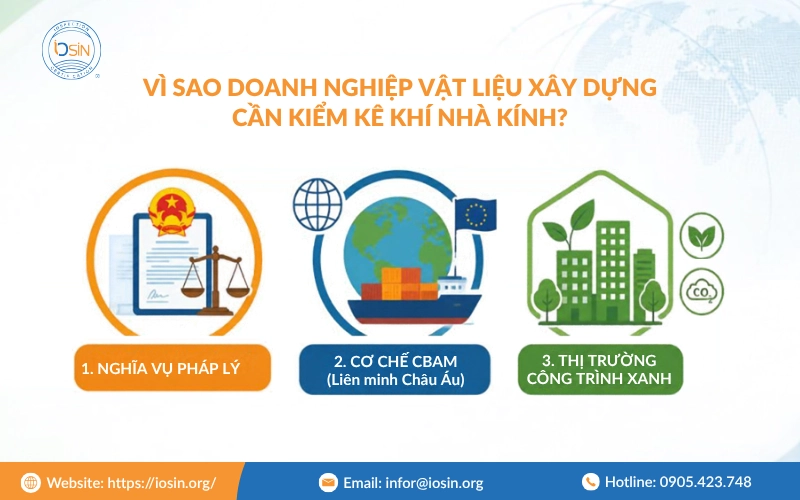
1. Vì sao doanh nghiệp vật liệu xây dựng cần kiểm kê khí nhà kính?
Ngành sản xuất Vật liệu Xây dựng (VLXD) – đặc biệt là sản xuất xi măng, clinker, gạch ốp lát, gốm sứ và kính xây dựng – là nhóm ngành có cường độ phát thải khí nhà kính (KNK) và tiêu thụ nhiệt năng, điện năng thuộc hàng cao nhất trong toàn bộ nền công nghiệp.
- Nghĩa vụ pháp lý theo luật định: Theo Phụ lục I và Phụ lục III của Quyết định số 42/2026/QĐ-TTg ngày 10/08/2026 của Thủ tướng Chính phủ, quy định tiêu chí cho các cơ sở sản xuất VLXD có mức phát thải từ 3.000 tấn CO₂e/năm trở lên (hoặc tiêu thụ năng lượng từ 1.000 TOE/năm) đều bắt buộc phải kiểm kê KNK. Doanh nghiệp cần thu thập số liệu phát thải năm 2026, tính toán phát thải và lập báo cáo kiểm kê để hoàn thành nghĩa vụ nộp báo cáo chính thức vào năm 2027.
- Tác động từ Cơ chế điều chỉnh biên giới carbon (CBAM): Xi măng là một trong những mặt hàng đầu tiên bị áp thuế CBAM khi xuất khẩu vào Liên minh Châu Âu (EU). Việc kiểm kê chính xác hàm lượng carbon trong từng tấn sản phẩm là điều kiện bắt buộc để duy trì xuất khẩu.
- Áp lực từ thị trường Bất động sản Xanh & Công trình Xanh: Các dự án đạt chứng chỉ xanh (LEED, LOTUS, EDGE) bắt buộc phải sử dụng vật liệu xây dựng có công bố dấu chân carbon.
2. Cơ sở sản xuất vật liệu xây dựng nào cần quan tâm đến kiểm kê KNK?
Các nhóm sản xuất vật liệu xây dựng có liên quan đến kiểm kê KNK có thể bao gồm:
- Sản xuất xi măng và clinker.
- Sản xuất kính xây dựng.
- Sản xuất gạch nung.
- Sản xuất gốm, sứ và một số sản phẩm vật liệu xây dựng có quá trình nung.
- Các cơ sở sản xuất vật liệu xây dựng khác thuộc danh mục phải thực hiện kiểm kê theo quy định.
Đối với từng doanh nghiệp, cần kiểm tra tên cơ sở, lĩnh vực hoạt động và các điều kiện áp dụng trong danh mục hiện hành thay vì chỉ xác định dựa trên tên ngành. (Thông tư 13/2024/TT-BXD hiện là văn bản kỹ thuật quan trọng đối với kiểm kê KNK ngành Xây dựng, bao gồm hướng dẫn đối với cơ sở sản xuất vật liệu xây dựng.)
3. Các nguồn phát thải khí nhà kính đặc thù ngành vật liệu xây dựng
Đối với kiểm kê KNK cấp cơ sở trong sản xuất vật liệu xây dựng, doanh nghiệp cần tập trung vào các nguồn phát thải được quy định trong phương pháp kiểm kê của ngành Xây dựng.
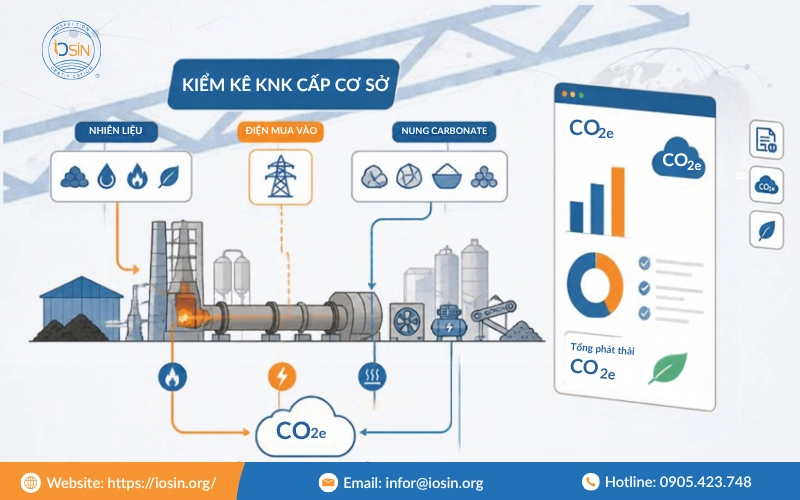
3.1. Phát thải từ sử dụng nhiên liệu
Nhiên liệu được sử dụng cho các công đoạn sản xuất có thể tạo ra phát thải KNK trực tiếp tại cơ sở.
Các loại nhiên liệu thường gặp gồm:
- Than.
- Dầu DO, FO.
- Khí tự nhiên.
- CNG, LNG, LPG.
- Nhiên liệu thay thế được sử dụng trong quá trình sản xuất theo quy định và điều kiện công nghệ của cơ sở.
- Các loại nhiên liệu khác có phát sinh trong hoạt động sản xuất.
Đối với ngành xi măng, nhiên liệu chủ yếu được sử dụng cho quá trình nung clinker. Với gạch, kính và gốm sứ, nhiên liệu có thể được sử dụng tại lò nung, lò nấu hoặc các công đoạn gia nhiệt, sấy.
3.2. Phát thải từ điện mua vào
Điện mua từ lưới điện được tính là nguồn phát thải gián tiếp liên quan đến năng lượng.
Các thiết bị tiêu thụ điện đáng chú ý trong nhà máy VLXD có thể gồm:
- Máy nghiền.
- Quạt và hệ thống hút.
- Máy nén khí.
- Hệ thống vận chuyển nguyên liệu.
- Thiết bị ép, tạo hình.
- Dây chuyền đóng gói.
- Hệ thống điều khiển và thiết bị phụ trợ.
Doanh nghiệp cần thu thập dữ liệu điện mua vào theo kỳ kiểm kê và sử dụng hệ số phát thải, phương pháp tính theo quy định áp dụng.
3.3. Phát thải từ nung nguyên liệu chứa gốc cacbonat
Đây là nguồn phát thải đặc thù đối với một số nhóm vật liệu xây dựng.
Trong quá trình nung, các nguyên liệu chứa carbonate có thể phân hủy và giải phóng CO₂.
Ví dụ:
- Đá vôi chứa CaCO₃ trong sản xuất clinker.
- Dolomite chứa carbonate trong một số quy trình sản xuất.
- Soda ash và các nguyên liệu carbonate trong sản xuất kính.
- Nguyên liệu chứa carbonate trong sản xuất gạch nung và một số sản phẩm vật liệu xây dựng khác.
Doanh nghiệp cần xác định loại nguyên liệu, khối lượng sử dụng và thành phần carbonate theo phương pháp phù hợp với từng nhóm sản phẩm.
4. Quy trình kiểm kê khí nhà kính cho doanh nghiệp vật liệu xây dựng
Quy trình kiểm kê khí nhà kính tại cơ sở sản xuất vật liệu xây dựng có thể thực hiện theo 5 bước:
Bước 1: Thành lập ban kiểm kê KNK nội bộ
- Trưởng ban: Giám đốc Nhà máy / Phó Tổng Giám đốc Kỹ thuật; Đầu mối chuyên môn: Trưởng phòng Quản lý Năng lượng / Phòng Công nghệ & EHS; Phối hợp: Phòng Hóa nghiệm (KCS), Quản lý Lò nung, Phòng Kế toán – Vật tư.
Bước 2: Xác định ranh giới & Phân lập dòng công nghệ
- Lập sơ đồ cân bằng khối lượng và nhiệt lượng cho từng công đoạn: Tiếp nhận nguyên liệu → Đồng nhất & Nghiền bột liệu → Nung luyện Lò quay/Lò tuynel → Làm nguội → Nghiền thành phẩm → Đóng bao & Xuất xưởng.
Bước 3: Thu thập dữ liệu hoạt động
- Thu thập dữ liệu hóa đơn điện, hóa đơn nhiên liệu đốt, khối lượng bột liệu nạp lò, hàm lượng oxit canxi/magie (CaO, MgO) và thành phần carbonate trong nguyên liệu nạp suốt 12 tháng năm 2026.
Bước 4: Tính toán lượng phát thải KNK (tấn CO₂e)
- Công thức tổng quát:
Lượng phát thải KNK (tấn CO₂e) = Dữ liệu hoạt động (AD) × Hệ số phát thải (EF) - Áp dụng phương pháp tính toán chuẩn theo hướng dẫn của Bộ Xây dựng, Bộ Nông nghiệp & Môi trường và hướng dẫn của Hiệp hội Xi măng Toàn cầu (GCCA) / IPCC.
Bước 5: Xây dựng Báo cáo Kiểm kê KNK và Thẩm tra
- Lập Báo cáo kiểm kê cấp cơ sở theo mẫu quy chuẩn chuyên ngành Xây dựng.
- Làm việc với Đơn vị Thẩm tra độc lập để rà soát chứng từ, số liệu phân tích phòng thí nghiệm trước khi nộp cơ quan quản lý.
5. Checklist dữ liệu cần thu thập cho nhà máy vật liệu xây dựng
Tùy loại sản phẩm và công nghệ sản xuất, doanh nghiệp có thể cần chuẩn bị các nhóm dữ liệu sau:
| STT | Dữ liệu cần thu thập | Đơn vị thường dùng | Nguồn hồ sơ | Mục đích |
| 1 | Điện mua vào | kWh | Hóa đơn điện, công tơ | Tính phát thải từ điện mua vào |
| 2 | Than sử dụng | tấn | Phiếu cân, phiếu nhập kho, hóa đơn | Tính phát thải từ nhiên liệu |
| 3 | Dầu DO/FO | lít, kg hoặc tấn | Hóa đơn, phiếu cấp phát, đồng hồ đo | Tính phát thải từ nhiên liệu |
| 4 | CNG/LNG/LPG/khí tự nhiên | kg, m³ | Hóa đơn, đồng hồ đo | Tính phát thải từ nhiên liệu |
| 5 | Nhiên liệu thay thế | tấn | Phiếu giao nhận, hồ sơ sử dụng | Xác định phát thải theo thành phần và phương pháp áp dụng |
| 6 | Nhiệt trị nhiên liệu | MJ/kg, MJ/m³ hoặc đơn vị phù hợp | COA, hồ sơ nhà cung cấp, kết quả phân tích | Phục vụ tính toán phát thải |
| 7 | Nguyên liệu chứa carbonate | tấn | Phiếu nhập kho, cân nguyên liệu | Tính phát thải quá trình |
| 8 | Thành phần CaCO₃/carbonate | % | Kết quả phân tích phòng thí nghiệm | Tính phát thải quá trình |
| 9 | Sản lượng clinker | tấn | Báo cáo sản xuất | Theo dõi và kiểm soát dữ liệu sản xuất |
| 10 | Sản lượng kính | tấn | Báo cáo sản xuất | Theo dõi dữ liệu sản xuất |
| 11 | Sản lượng gạch/gốm sứ | tấn | Báo cáo sản xuất | Theo dõi dữ liệu sản xuất |
| 12 | Hồ sơ vận hành dây chuyền | – | Nhật ký sản xuất, nhật ký thiết bị | Đối chiếu dữ liệu hoạt động |
Bảng 1: Danh mục dữ liệu cần thu thập cho nhà máy vật liệu xây dựng
Lưu ý: Danh mục dữ liệu thực tế cần được điều chỉnh theo loại sản phẩm, công nghệ sản xuất và nguồn phát thải của từng cơ sở. Không phải mọi doanh nghiệp đều cần thu thập toàn bộ các trường dữ liệu trên.
6. Doanh nghiệp cần chuẩn bị gì cho kỳ kiểm kê năm 2026?
Để tránh thiếu dữ liệu khi lập báo cáo, doanh nghiệp sản xuất vật liệu xây dựng nên triển khai sớm các công việc sau:
- Kiểm tra nghĩa vụ kiểm kê: Đối chiếu cơ sở với danh mục phải kiểm kê theo quy định áp dụng, đặc biệt lưu ý danh mục mới tại Quyết định 42/2026/QĐ-TTg có hiệu lực từ ngày 25/09/2026.
- Xác định ranh giới kiểm kê: Xác định rõ cơ sở, dây chuyền và nguồn phát thải thuộc phạm vi kiểm kê.
- Chuẩn hóa dữ liệu: Thiết lập bảng theo dõi riêng cho điện, nhiên liệu, nguyên liệu carbonate và các thông số cần thiết.
- Lưu trữ chứng từ: Tập hợp hóa đơn, phiếu cân, phiếu nhập kho, nhật ký sản xuất, kết quả phân tích và hồ sơ đo lường.
- Kiểm tra chất lượng dữ liệu: Đối chiếu số liệu giữa phòng sản xuất, năng lượng, kế toán, vật tư và phòng thí nghiệm.
- Tính toán và lập báo cáo: Áp dụng phương pháp và hệ số phù hợp với quy định hiện hành.
- Chuẩn bị cho thẩm định/thẩm tra: Nếu thuộc trường hợp áp dụng, doanh nghiệp cần chuẩn bị hồ sơ và bằng chứng để phục vụ quá trình đánh giá độc lập.
Quy định về kiểm kê KNK, danh mục cơ sở và cơ chế carbon có thể tiếp tục được cập nhật. Doanh nghiệp nên kiểm tra văn bản pháp luật đang có hiệu lực tại thời điểm thực hiện kiểm kê và đối chiếu với đặc thù công nghệ của từng cơ sở.
Kết luận
Đối với cơ sở sản xuất vật liệu xây dựng thuộc diện kiểm kê, doanh nghiệp cần tập trung quản lý nhiên liệu sử dụng cho quá trình đốt, điện mua vào và nguyên liệu chứa gốc cacbonat. Việc chuẩn hóa số liệu, lưu hồ sơ minh chứng và áp dụng đúng phương pháp tính ngay từ kỳ kiểm kê sẽ giúp doanh nghiệp nâng cao độ tin cậy của báo cáo và thuận lợi hơn khi thực hiện các yêu cầu về giảm phát thải, chuỗi cung ứng hoặc thị trường xuất khẩu.
Bài viết liên quan
IOSIN triển khai đào tạo “Ứng dụng AI nâng cao hiệu suất công việc” tại Traphaco
Kiểm kê khí nhà kính 2026–2027: Mốc thời gian doanh nghiệp cần biết
Kiểm kê khí nhà kính cho tòa nhà thương mại, khách sạn
ISO 9001:2026: So sánh điểm mới và thay đổi với ISO 9001:2015
Kiểm kê khí nhà kính cho doanh nghiệp Logistics, vận tải