
So sánh pháp lý và sơ đồ dòng thời gian nghĩa vụ kiểm kê Khí nhà kính (2026 – 2027)
Quyết định 42/2026/QĐ-TTg có hiệu lực từ ngày 25/09/2026, thay thế Quyết định 13/2024/QĐ-TTg và cập nhật danh mục cơ sở phải thực hiện kiểm kê khí nhà kính từ 2.166 lên 2.441 cơ sở. Những thay đổi này kéo theo các mốc thời gian và yêu cầu doanh nghiệp cần lưu ý trong chu kỳ kiểm kê 2026–2027. Bài viết tổng hợp lộ trình, các mốc báo cáo quan trọng và những điểm thay đổi giữa Quyết định 42/2026 và Quyết định 13/2024 để doanh nghiệp chủ động rà soát và chuẩn bị.
1. Quyết định 42/2026/QĐ-TTg thay đổi gì?
Ngày 10/08/2026, Thủ tướng Chính phủ ban hành Quyết định 42/2026/QĐ-TTg về danh mục lĩnh vực, cơ sở phát thải khí nhà kính phải thực hiện kiểm kê khí nhà kính và chính thức có hiệu lực từ ngày 25/09/2026, thay thế Quyết định 13/2024/QĐ-TTg.
Một thay đổi đáng chú ý là số lượng cơ sở trong danh mục được cập nhật từ 2.166 cơ sở theo Quyết định 13/2024/QĐ-TTg lên 2.441 cơ sở theo Quyết định 42/2026/QĐ-TTg được phân bổ chủ yếu ở các lĩnh vực Công Thương, Xây dựng, Giao thông vận tải và Nông nghiệp và Môi trường.
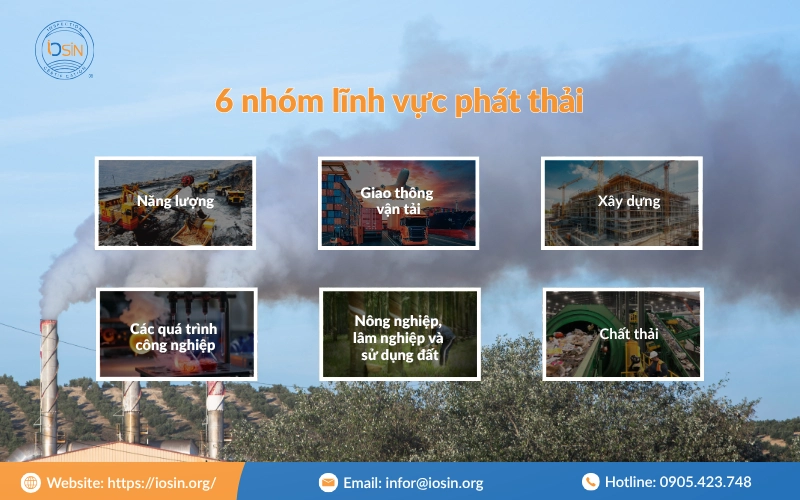
Danh mục mới tiếp tục bao quát 6 nhóm lĩnh vực phát thải chính:
- Năng lượng;
- Giao thông vận tải;
- Xây dựng;
- Các quá trình công nghiệp;
- Nông nghiệp, lâm nghiệp và sử dụng đất;
- Chất thải.
Doanh nghiệp thuộc danh mục theo quy định cần chủ động rà soát yêu cầu pháp lý và chuẩn bị dữ liệu cho chu kỳ báo cáo tiếp theo.
👉Tra cứu ngay danh sách 2441 cơ sở phải kiểm kê khí nhà kính theo Quyết định 42/2026/QĐ-TTg
2. Mốc thời gian nghĩa vụ kiểm kê theo QĐ 42/2026/QTD-Tg
Để chủ động đáp ứng các yêu cầu về kiểm kê khí nhà kính giai đoạn 2026–2027, doanh nghiệp cần lưu ý các mốc thời gian quan trọng từ khi Quyết định 42/2026/QĐ-TTg được ban hành đến thời hạn báo cáo và các yêu cầu liên quan:
| Thời điểm | Nội dung cần lưu ý |
| 10/08/2026 | Ban hành Quyết định 42/2026/QĐ-TTg |
| 25/09/2026 | Quyết định 42 chính thức có hiệu lực, thay thế Quyết định 13 |
| Cuối 2026 – đầu 2027 | Doanh nghiệp nên chủ động hoàn thiện dữ liệu hoạt động, tính toán lượng phát thải và chuẩn bị báo cáo theo yêu cầu áp dụng |
| 31/03/2027 | Mốc quan trọng để cơ sở thuộc đối tượng thực hiện gửi báo cáo kiểm kê theo chu kỳ và báo cáo kết quả giảm nhẹ phát thải KNK năm 2026 |
| 30/06/2027 | Cơ quan cấp tỉnh tổng hợp kết quả kiểm kê và thực hiện báo cáo theo quy định |
| Trước 01/12/2027 | Áp dụng đối với các cơ sở thuộc trường hợp phải thực hiện thẩm định/xác minh báo cáo kiểm kê theo quy định về phân bổ hạn ngạch phát thải |
3. So sánh Quyết định 42/2026 và Quyết định 13/2024
| Tiêu chí so sánh | Quyết định số 13/2024/QĐ-TTg) | Quyết định số 42/2026/QĐ-TTg (Mới cập nhật) | Ý nghĩa tác động đối với Doanh nghiệp |
| Ngày ban hành & Hiệu lực | Ban hành 13/08/2024; Hết hiệu lực từ 25/09/2026. | Ban hành 10/08/2026; Có hiệu lực từ 25/09/2026. | Thiết lập khung danh mục pháp lý mới nhất áp dụng cho kỳ kiểm kê 2026. |
| Quy mô danh mục cơ sở | 2.166 cơ sở phát thải bắt buộc. | Cập nhật lên 2.441 cơ sở (tăng 275 cơ sở) phân bổ theo 6 nhóm lĩnh vực | Tăng thêm nhiều doanh nghiệp mới đạt ngưỡng tiêu thụ năng lượng và phát thải. |
| Cơ cấu tổ chức cơ quan quản lý | Căn cứ thẩm quyền Bộ Tài nguyên và Môi trường (cũ). | Căn cứ đề nghị của Bộ trưởng Bộ Nông nghiệp và Môi trường; phối hợp cùng Bộ Công Thương, Bộ Xây dựng. | Phản ánh cơ cấu tổ chức bộ máy nhà nước mới nhất theo Luật Tổ chức Chính phủ 63/2025/QH15. |
| Quy định đối với cơ sở được đưa ra khỏi danh mục | Chưa quy định rõ điều khoản chuyển tiếp khi rút khỏi danh mục. | Quy định rõ tại Khoản 3 Điều 3: Cơ sở có tên trong QĐ 13/2024 nhưng không có tên trong QĐ 42/2026 thì được MIỄN TRỪ nghĩa vụ nộp báo cáo kiểm kê KNK cấp cơ sở từ năm 2027 (đối với kỳ số liệu 2026). | Giúp các cơ sở đã giảm công suất hoặc đóng cửa không bị vướng mắc nghĩa vụ pháp lý và tránh bị xử phạt nhầm. |
| Trách nhiệm địa phương | UBND cấp tỉnh phối hợp đôn đốc chung. | Quy định trách nhiệm chặt chẽ: UBND cấp tỉnh rà soát, cập nhật và chịu trách nhiệm về tính chính xác, đầy đủ của danh mục cơ sở trên địa bàn quản lý. | Hoạt động thanh tra, kiểm tra và đôn đốc nộp báo cáo tại địa phương sẽ diễn ra rất gắt gao. |
Bảng 1: Chi tiết các điểm cập nhật trong Quyết định 42/2026/QĐ-TTg
4. Các trường hợp được miễn trừ nghĩa vụ nộp báo cáo kiểm kê KNK
Theo Khoản 3 Điều 3 Quyết định số 42/2026/QĐ-TTg, trường hợp cơ sở thuộc Danh mục cơ sở phát thải khí nhà kính phải thực hiện kiểm kê khí nhà kính theo Quyết định số 13/2024/QĐ-TTg nhưng không có tên trong Danh mục ban hành kèm theo Quyết định số 42/2026/QĐ-TTg thì được miễn trừ nghĩa vụ nộp báo cáo kiểm kê khí nhà kính cấp cơ sở từ năm 2027, đối với kỳ báo cáo số liệu kiểm kê của năm 2026. Tuy nhiên, doanh nghiệp không còn tên trong danh mục mới cần rà soát lại phạm vi nghĩa vụ của mình thay vì tiếp tục áp dụng danh mục theo Quyết định 13/2024/QĐ-TTg.
5. Doanh nghiệp cần chuẩn bị gì cho giai đoạn 2026–2027
Nếu cơ sở thuộc danh mục tại Quyết định 42/2026/QĐ-TTg, doanh nghiệp nên thực hiện sớm 5 bước cơ bản, bao gồm:
- Xác định đối tượng và phạm vi: Kiểm tra tên cơ sở, lĩnh vực hoạt động và thông tin liên quan trong danh mục Quyết định 42/2026.
- Rà soát dữ liệu phát thải: Xác định các nguồn phát thải và hệ thống dữ liệu cần thu thập, chẳng hạn nhiên liệu, điện năng, nguyên liệu hoặc các hoạt động phát sinh phát thải phù hợp với lĩnh vực.
- Chuẩn hóa hồ sơ: Thiết lập hệ thống lưu trữ dữ liệu, chứng từ và bằng chứng phục vụ quá trình tính toán, rà soát và lập báo cáo.
- Tính toán và lập báo cáo: Thực hiện kiểm kê theo phương pháp, hệ số và hướng dẫn kỹ thuật hiện hành; kiểm tra tính nhất quán giữa dữ liệu nguồn và kết quả tính toán.
- Xác định yêu cầu thẩm định/xác minh: Không mặc định tất cả cơ sở đều phải thực hiện thẩm định/xác minh độc lập. Doanh nghiệp cần xác định yêu cầu áp dụng đối với cơ sở của mình theo quy định hiện hành.
Kết luận
Quyết định 42/2026/QĐ-TTg cập nhật danh mục cơ sở phải kiểm kê khí nhà kính tăng 275 cơ sở so với Quyết định 13/2024/QĐ-TTg. Đối với doanh nghiệp, cần rà soát đối chiếu cơ sở có thuộc danh mục mới hay không, xác định đúng nghĩa vụ báo cáo và chủ động chuẩn bị dữ liệu kiểm kê cho chu kỳ 2026–2027. Việc chuẩn bị sớm giúp doanh nghiệp hạn chế thiếu dữ liệu, sai phạm vi kiểm kê và phát sinh công việc gấp trước thời hạn báo cáo.
Bài viết liên quan
IOSIN triển khai đào tạo “Ứng dụng AI nâng cao hiệu suất công việc” tại Traphaco
Kiểm kê khí nhà kính cho tòa nhà thương mại, khách sạn
ISO 9001:2026: So sánh điểm mới và thay đổi với ISO 9001:2015
Kiểm kê khí nhà kính cho doanh nghiệp Logistics, vận tải
Hướng dẫn kiểm kê khí nhà kính ngành vật liệu xây dựng